O que é o LFTB11 e como funciona na prática?
O LFTB11 não é um título público individual, como uma LFT ou uma NTN-B adquirida diretamente pelo Tesouro Direto. Ele é um fundo de índice, também chamado de ETF.
Ao comprar uma cota na B3, o investidor adquire uma participação indireta em uma carteira formada principalmente por títulos públicos federais.
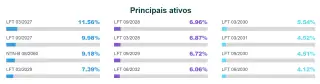
A composição do LFTB11
LFT é a sigla de Letra Financeira do Tesouro, título público emitido pelo Tesouro Nacional.
No Tesouro Direto, esse tipo de título é conhecido principalmente como Tesouro Selic, porque sua rentabilidade acompanha a taxa Selic, a taxa básica de juros da economia brasileira.
A LFT é diferente de uma ação ou de um fundo.
Ao comprar uma LFT diretamente, o investidor adquire um título específico emitido pelo governo.
Apesar do nome, o LFTB11 não é formado exclusivamente por LFTs.
A carteira é composta principalmente por Letras Financeiras do Tesouro, mas também pode incluir outros títulos públicos, como as NTN-B, que são títulos atrelados à inflação medida pelo IPCA.
Na composição divulgada pela gestora em 1º de setembro de 2026, por exemplo, apareciam diversas LFTs e também uma NTN-B com vencimento em 2060.
Portanto, a forma mais precisa de explicar o fundo é: o LFTB11 é um ETF de renda fixa composto majoritariamente por LFTs, mas sua carteira pode conter outros títulos públicos para atender à estratégia e às regras do índice de referência.
A composição pode mudar com os rebalanceamentos do fundo, por isso deve ser consultada periodicamente nos documentos oficiais da gestora.
A vantagem tributária
A vantagem tributária do LFTB11 abrange basicamente dois aspectos: o imposto de renda regressivo e o IOF.
| Prazo | CDB | LFTB11% |
|---|---|---|
| Até 180 dias | 22,5% | 15% |
| 181 a 360 dias | 20% | 15% |
| 361 a 720 dias | 17,5% | 15% |
| Acima de 720 dias | 15% | 15% |
A tributação de 15% é uma das principais características do LFTB11.
Nos ETFs de renda fixa, a alíquota depende do prazo médio da carteira, e produtos com prazo médio superior a 720 dias podem utilizar a alíquota de 15% independentemente do período de permanência do investidor.
Na prática, isso pode ser vantajoso para quem pretende vender o investimento antes de dois anos.
Em uma aplicação tradicional de renda fixa sujeita à tabela regressiva, resgates realizados nos primeiros meses podem sofrer alíquota de 22,5%.
No LFTB11, a alíquota indicada para o ETF permanece em 15%, desde que sejam mantidas as condições tributárias aplicáveis ao fundo.
O imposto incide sobre o ganho, e não sobre o valor total investido.
Se o investidor compra cotas por R$ 10.000 e vende por R$ 10.500, a base de cálculo será, em princípio, o ganho de R$ 500, descontadas as regras e despesas aplicáveis à operação.
Essa vantagem não deve ser analisada isoladamente.
É necessário comparar a rentabilidade líquida do LFTB11 com alternativas como:
Tesouro Selic;
CDBs;
fundos de renda fixa;
outros ETFs de renda fixa;
títulos isentos de imposto, como LCI e LCA, quando disponíveis em condições competitivas.
Uma aplicação com alíquota maior pode ainda apresentar melhor resultado líquido se oferecer uma rentabilidade bruta suficientemente superior ou custos menores.
E o IOF, como fica?
Os CDBs tradicionais, a forma mais comum de renda fixa, aplicam o IOF regressivo: nos primeiros 30 dias corridos o imposto pode chegar a consumir quase 100 % do rendimento dos investidores obtido nesse período.
No LFTB11 não há incidência de IOF nas condições atualmente aplicáveis ao fundo. Como as cotas são negociadas em bolsa, o investidor pode vendê-las durante o pregão, observadas a liquidez do mercado e a liquidação financeira da operação.
| Dias | IOF | Dias | IOF | Dias | IOF |
|---|---|---|---|---|---|
| 1 | 96% | 11 | 63% | 21 | 30% |
| 2 | 93% | 12 | 60% | 22 | 26% |
| 3 | 90% | 13 | 56% | 23 | 23% |
| 4 | 86% | 14 | 53% | 24 | 20% |
| 5 | 83% | 15 | 50% | 25 | 16% |
| 6 | 80% | 16 | 46% | 26 | 13% |
| 7 | 76% | 17 | 43% | 27 | 10% |
| 8 | 73% | 18 | 40% | 28 | 6% |
| 9 | 70% | 19 | 36% | 29 | 3% |
| 10 | 66% | 20 | 33% | 30 | 0% |
Ausência de come-cotas no LFTB11
O come-cotas é uma antecipação periódica do imposto em determinados fundos de investimento.
Segundo as informações divulgadas pela gestora, o LFTB11, por ser um ETF de renda fixa, não possui essa antecipação semestral e não apresenta incidência de IOF nas condições informadas para o produto.
A ausência de come-cotas pode favorecer o crescimento do patrimônio porque o imposto não reduz periodicamente a quantidade de recursos que continua investida.
O pagamento do imposto ocorre quando há a alienação ou o resgate das cotas, conforme as regras do produto.
Isso cria um efeito de diferimento tributário: enquanto o investidor não vende, o capital que seria destinado ao imposto permanece aplicado.
Esse efeito pode ser relevante no longo prazo, mas não elimina o imposto; apenas adia seu pagamento.
Por que a cota pode oscilar mesmo sendo um ETF de renda fixa?
O nome “renda fixa” não significa que o preço do investimento ficará sempre estável. Ele se refere principalmente à forma como a rentabilidade do título é definida.
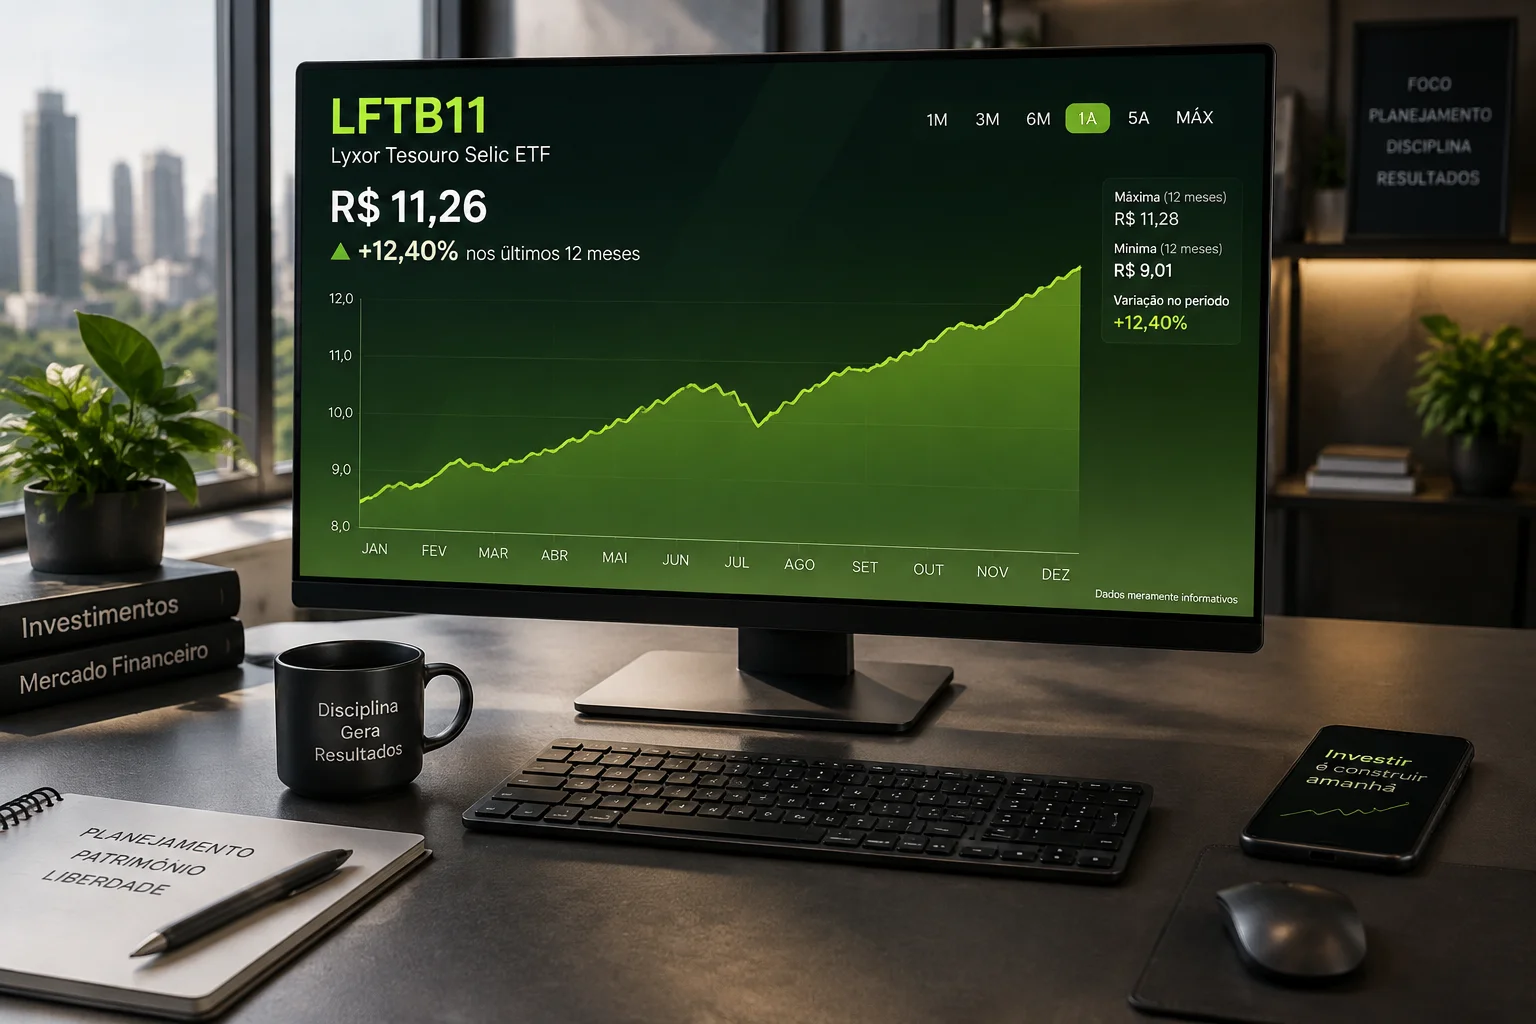
Na prática, títulos de renda fixa podem subir ou cair de preço antes do vencimento.
Esse ajuste é chamado de marcação a mercado.
Imagine, por exemplo, que um título NTN-B — atualmente conhecido como Tesouro IPCA+ — ofereça uma determinada taxa de juros acima da inflação.
Se, algum tempo depois, o mercado passar a oferecer títulos semelhantes pagando juros maiores, o título antigo se torna menos atrativo. Para continuar competitivo, seu preço de mercado precisa cair.
O contrário também acontece: se as taxas de juros oferecidas pelo mercado caírem, os títulos que já estavam pagando taxas maiores tornam-se mais atrativos e podem se valorizar.
De forma simplificada:
juros sobem → preço dos títulos tende a cair;
juros caem → preço dos títulos tende a subir.
É justamente esse efeito da marcação a mercado que pode fazer o LFTB11 apresentar rentabilidade negativa em determinados períodos, principalmente quando ocorre uma forte alta das taxas de juros reais.
Essa queda pode ser temporária. Porém, se o investidor vender suas cotas enquanto elas estiverem desvalorizadas, a perda deixa de ser apenas uma oscilação no preço e se torna efetiva.
Qual o risco de investir no LFTB11?
O risco de crédito do LFTB11 está diretamente atrelado à capacidade de pagamento do governo brasileiro, já que a maior parte da carteira é composta por títulos públicos federais.
Enquanto o Brasil mantém um histórico de honrar suas obrigações e o Tesouro Nacional possui amplo acesso a recursos internos e externos, o risco soberano é considerado baixo em comparação a ativos corporativos ou de mercados emergentes mais voláteis.
Essa “segurança” se reflete na baixa probabilidade de calote, já que os LFT são títulos de curto prazo e têm a taxa de juros definida pelo Banco Central, o que reduz a sensibilidade a variações de preço.
Ainda assim, o risco não é inexistente: ele reflete a solvência soberana, que pode ser afetada por crises fiscais, desequilíbrios macroeconômicos ou eventos políticos que comprometam a confiança dos investidores.
Embora o Brasil mantenha ratings que indicam risco moderado, mudanças abruptas nas políticas fiscais ou em cenários externos podem gerar volatilidade nos preços dos títulos e, consequentemente, impactar o valor das cotas do fundo.
Como investir no LFTB11? Comprar e vender

A cota é negociada durante o pregão, de maneira semelhante a uma ação.
O índice seguido pelo fundo combina dois grupos de títulos:
LFTs, conhecidas como Tesouro Selic, cuja remuneração acompanha a taxa Selic;
NTN-Bs, correspondentes ao Tesouro IPCA+, que combinam a variação do IPCA com uma taxa de juros real.
Essa combinação é importante porque os títulos não reagem da mesma forma às mudanças econômicas.
As LFTs tendem a apresentar menor sensibilidade às oscilações dos juros de mercado, enquanto as NTN-Bs podem se valorizar ou se desvalorizar de maneira mais intensa conforme mudam as expectativas para inflação, juros e situação fiscal do país.
Liquidez em D+1: o que isso realmente quer dizer
As cotas do LFTB11 são negociadas na B3, e a liquidação financeira ocorre em D+1, ou seja, no primeiro dia útil após a realização da operação.
A B3 informa essa regra para os ETFs de renda fixa.
Isso não significa que o investidor possa sacar o dinheiro instantaneamente nem que sempre conseguirá vender pelo preço desejado. É preciso distinguir:
negociação: momento em que a ordem de venda encontra um comprador;
liquidação: momento em que os recursos são efetivamente disponibilizados;
liquidez: facilidade de negociar sem provocar grande diferença entre o preço de compra e o preço de venda.
O papel da taxa de administração
A taxa de administração de 0,19% ao ano é descontada diretamente do patrimônio do fundo e já aparece refletida no valor da cota.
Ela não costuma ser cobrada como uma tarifa separada no momento da compra.
Uma taxa baixa é positiva porque reduz o impacto dos custos sobre a rentabilidade. Porém, a taxa de administração não é o único custo a considerar.
O investidor também deve observar:
corretagem, caso a corretora cobre esse serviço;
emolumentos e taxas da B3;
diferença entre o preço de compra e o preço de venda;
eventual diferença entre o desempenho do ETF e o desempenho do índice, chamada de erro de aderência ou tracking error.
Portanto, o retorno efetivo do investidor pode ser diferente do retorno bruto do índice.
Para quem o LFTB11 pode fazer sentido
O LFTB11 pode ser considerado por investidores que:
desejam exposição diversificada a títulos públicos por meio de uma única negociação;
valorizam a alíquota de 15% independentemente do prazo de permanência, conforme as regras aplicáveis, com vantagem no curto e médio prazo;
O LFTB11 é menos indicado para investidores que:
precisam de garantia de estabilidade diária;
precisam de liquidez diária;
Pensam na reserva de emergência;
Como avaliar se “vale a pena”
A pergunta não deve ser respondida apenas com “sim” ou “não”. O LFTB11 pode ser adequado dependendo do objetivo, do prazo e da tolerância a risco do investidor.
Uma avaliação mais completa pode seguir estes critérios:
Objetivo: o dinheiro será usado para emergência, aposentadoria, compra de imóvel ou acumulação de patrimônio?
Prazo: quanto tempo o investidor consegue permanecer aplicado sem precisar vender?
Tolerância à oscilação: uma queda temporária na cotação levaria a uma venda precipitada?
Tributação: a alíquota fixa de 15% é relevante para o prazo planejado?
Custos: a taxa de administração e os custos de negociação são competitivos?
Alternativas: existe Tesouro Selic, CDB ou outro ETF com melhor combinação entre risco, retorno, liquidez e tributação?
Diversificação: o investidor está concentrado apenas em títulos públicos brasileiros?
Resumo sobre o LFTB11
Em síntese, o LFTB11 pode ser entendido como uma alternativa de renda fixa soberana com predominância de exposição à Selic, complementada por uma parcela de títulos atrelados ao IPCA e sensíveis às taxas de juros reais.
Seu principal atrativo está na combinação entre diversificação, negociação em bolsa, ausência de come-cotas e tributação de 15%. Sua principal limitação é que, apesar de investir em títulos públicos, o preço da cota pode oscilar e não há garantia de rentabilidade acima do CDI.