Imagine um Brasil onde quase 40% da população tem 60 anos ou mais.
É isso que o IBGE projeta para 2070.
E existe um problema: quem vai financiar as aposentadorias?
O próprio governo já reconhece a pressão que essa mudança vai colocar sobre o INSS.
E você precisa entender o que está acontecendo
A aposentadoria de hoje depende, em grande parte, da capacidade da sociedade de hoje financiar seus aposentados.
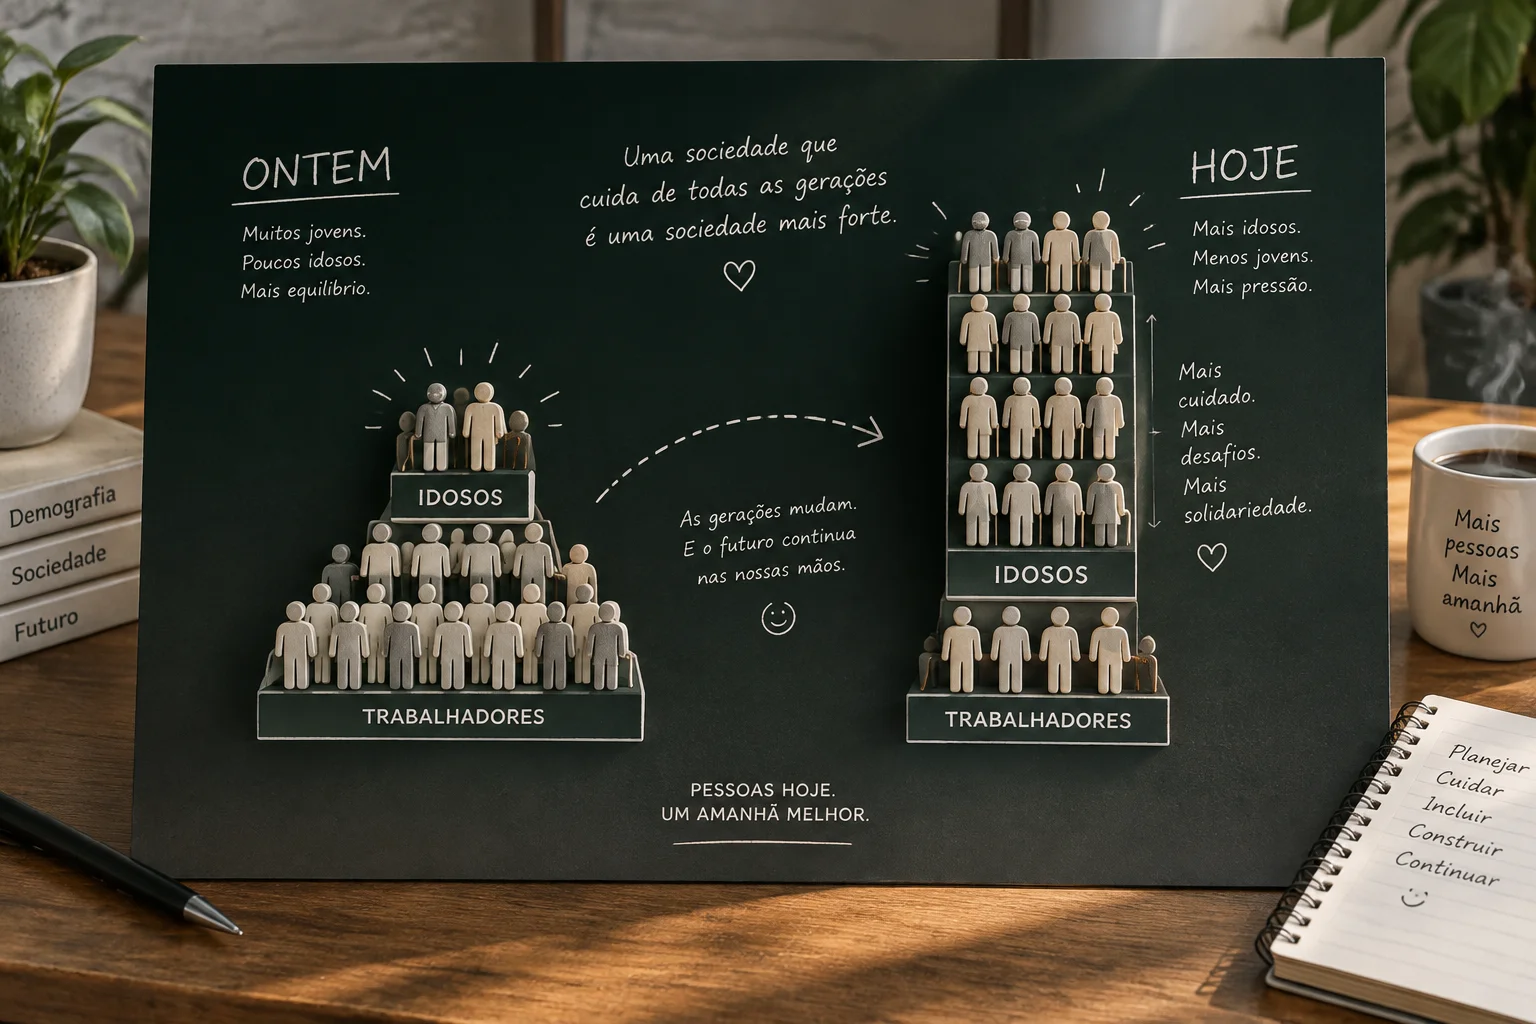
No Brasil, o principal regime previdenciário dos trabalhadores privados, o RGPS, funciona predominantemente pelo chamado regime de repartição ou pay-as-you-go.
Isso significa, simplificando, que as contribuições arrecadadas da população economicamente ativa ajudam a financiar os benefícios pagos naquele período aos aposentados e demais beneficiários.
A própria OCDE descreve o RGPS brasileiro como um sistema obrigatório financiado por repartição, com contribuições sobre salários e complementação do governo quando necessário.
E isso é exatamente o problema.
O mundo está tendo menos filho, inclusive no Brasil
Um grande estudo publicado em 2024 na The Lancet, baseado no Global Burden of Disease, analisou 204 países e territórios entre 1950 e 2021.
A taxa global de fecundidade caiu de aproximadamente:
A chamada taxa de reposição populacional costuma ficar próxima de 2,1 filhos por mulher, embora varie ligeiramente conforme mortalidade e outras características demográficas.
No Brasil, a mudança está acontecendo muito rápido
O IBGE projeta que a população brasileira pare de crescer por volta de 2041.
Isso significa que estamos nos aproximando do fim de um fenômeno que acompanhou praticamente toda a vida das gerações atuais: um Brasil continuamente aumentando sua população.
Mas por que ninguém quer ter filhos?
O relatório State of World Population 2025, do Fundo de População das Nações Unidas, entrevistou pessoas em 14 países que representam mais de um terço da população mundial.
Cerca de 1 em cada 5 pessoas em idade reprodutiva acredita que não conseguirá ter o número de filhos que gostaria.
Entre os fatores apontados aparecem custo de vida, insegurança no trabalho, habitação, dificuldade de encontrar um parceiro adequado e medo em relação ao futuro.
Há ainda outros fatores estudados pela literatura: maior escolarização feminina, participação das mulheres no mercado de trabalho, disponibilidade de contraceptivos, adiamento do casamento e da maternidade, instabilidade econômica, custo da moradia, mudanças culturais, dificuldade de conciliar carreira e família e maior investimento dos pais em cada filho.
Enquanto nascem menos brasileiros, vivemos cada vez mais
Esse é o segundo lado da equação.
Entre 2000 e 2023, a proporção de brasileiros com 60 anos ou mais passou de aproximadamente 8,7% para 15,6%.
O IBGE estima que, em 2070, aproximadamente 37,8% da população brasileira terá 60 anos ou mais.
E existe um documento ainda mais importante para a nossa pauta: a própria Projeção Atuarial do RGPS apresentada pelo Ministério da Previdência no PLDO 2027, publicada em abril de 2026.
O governo escreve literalmente que a redução persistente da fecundidade, o aumento da longevidade e o encolhimento futuro da população economicamente ativa provocarão pressão adicional sobre o sistema previdenciário.
| Anos | Receita/PIB | Despesa/PIB | Déficit/PIB. |
|---|---|---|---|
| 2026 | 5,77% | 8,26% | 2,49% |
| 2050 | 6,44% | 10,23% | 3,79% |
| 2060 | 6,4% | 11,94% | 5,54% |
| 2070 | 6,37% | 13,26% | 6,89% |
| 2100 | 6,35% | 16,76% | 10,41% |
Então o INSS vai “quebrar?
A situação é, de fato, complexa: o envelhecimento da população, a queda da taxa de fecundidade e o aumento da longevidade criam pressão sobre o equilíbrio financeiro do sistema.
Contudo, isso não significa que o INSS vá desaparecer; indica que serão necessários ajustes graduais, seja nas regras de contribuição, na forma de cálculo dos benefícios ou em políticas de incentivo à natalidade.
O objetivo é preparar a sociedade para as mudanças, mantendo o debate informado e equilibrado.
Aliás, o Brasil já passou por grandes reformas previdenciárias, sendo a Emenda Constitucional 103/2019 uma delas.
A solução dos últimos 20 anos foram as reformas previdenciárias
EC 20/1998 - Governo Fernando Henrique Cardoso
Extinguiu a aposentadoria proporcional para novos segurados do INSS.
Antes, essa modalidade permitia aposentadoria com 25 anos de serviço para mulheres ou 30 para homens, com benefício reduzido.
Criou regras de transição com idade mínima e períodos adicionais de contribuição, conhecidos como pedágios.
Reforçou a lógica de tempo de contribuição em substituição ao tempo de serviço.
EC 41/2003 - Governo Luiz Inácio Lula da Silva
Afetou principalmente os servidores públicos.
Alterou o cálculo das aposentadorias, afastando a integralidade e a paridade automáticas para novos servidores, preservadas situações específicas.
Instituiu contribuição previdenciária sobre parcelas de aposentadorias e pensões acima dos limites legais.
Estabeleceu novos requisitos e transições, incluindo reduções de benefícios em determinadas aposentadorias antecipadas.
EC 103/2019Governo Jair Bolsonaro
Estabeleceu idade mínima geral de 62 anos para mulheres e 65 para homens no INSS.
Extinguiu, para novos filiados, a aposentadoria comum exclusivamente por tempo de contribuição, sem idade mínima.
Exigiu pelo menos 20 anos de contribuição para homens que ingressaram após a reforma e 15 para mulheres.
Alterou a fórmula de cálculo dos benefícios.
Criou regras de transição, incluindo pedágios de 50% e 100%.
Se você tem 20, 30 ou 40 anos
Talvez você receba aposentadoria do INSS daqui a 30 anos.
O problema é que ninguém hoje consegue garantir qual será a idade, a regra ou a relação entre esse benefício e a renda que você deseja ter.
A Previdência pública pode continuar sendo uma camada importantíssima de proteção social.
Mas a pessoa pode construir uma segunda aposentadoria, formada pelo próprio patrimônio.
O Dinheirar te ajuda passo a passo
É justamente aí que planejamento financeiro e investimentos deixam de ser coisas separadas e a aqui o Dinheirar Inteligente pode te ajudar, em todos os processos.
Quanto juntar para a aposentadoria? O Dinheirar te ajuda
Com o simulador avançado de aposentadoria, você pode estimar quanto patrimônio precisará acumular para buscar determinada renda no futuro, considerando inclusive o efeito da inflação ao longo dos anos.
E a Inflação? O Dinheirar calcula;
E para organizar os Investimentos? O Dinheirar também de ajuda;
Mais do que registrar receitas e despesas, o Dinheirar ajuda você a enxergar sua vida financeira como um todo: organizar o presente, acompanhar seu patrimônio e seus investimentos e projetar o futuro.