Neste artigo vamos colocar lado a lado o parcelamento sem juros e os investimentos de renda fixa disponíveis no Brasil.
Primeiro, mostraremos em quais situações o parcelamento pode gerar lucro, ao permitir que o capital restante seja aplicado em ativos que rendem acima da taxa efetiva da operação.
Em seguida, apresentaremos o simulador Dinheirar, uma ferramenta prática que calcula o ganho ou o custo real de cada escolha, facilitando a decisão de dividir a compra ou pagar à vista.
Por que fomos ensinados que pagar à vista é sempre a melhor escolha?
A ideia de que pagar à vista é sempre a escolha mas econômica vem, em grande parte, da educação financeira tradicional, que enfatiza a redução de custos ao evitar juros.
Mas o erro é justamente esse. Por que pagar parcelado precisa ser sinônimo de juros?
Claro, sei que a maioria da população tem problemas financeiros e está endividada, mas é exatamente aí que entra o meu papel.
Quando falo em parcelamento, não me refiro a pagar juros; no Brasil, a maioria dos produtos oferece parcelamento sem juros.
E, se você pedir desconto à vista, não o terá.
O Brasil tem histórico de altos rendimentos em investimentos seguros
Nos últimos anos, o Brasil tem registrado taxas de juros reais elevadas em investimentos como CDBs, Tesouro Direto ou fundos de renda fixa.
Quando essas taxas superam os encargos de um parcelamento (que muitas vezes nem existem), o consumidor pode, na prática, ganhar dinheiro ao dividir a compra e aplicar o valor disponível.
Esse efeito de "juros positivos" transforma o parcelamento em uma ferramenta de otimização financeira, permitindo que o comprador aproveite o poder de compra imediato sem perder rendimento sobre seu capital.
Ano passando ganhamos R$ 5746,18 sem fazer nada
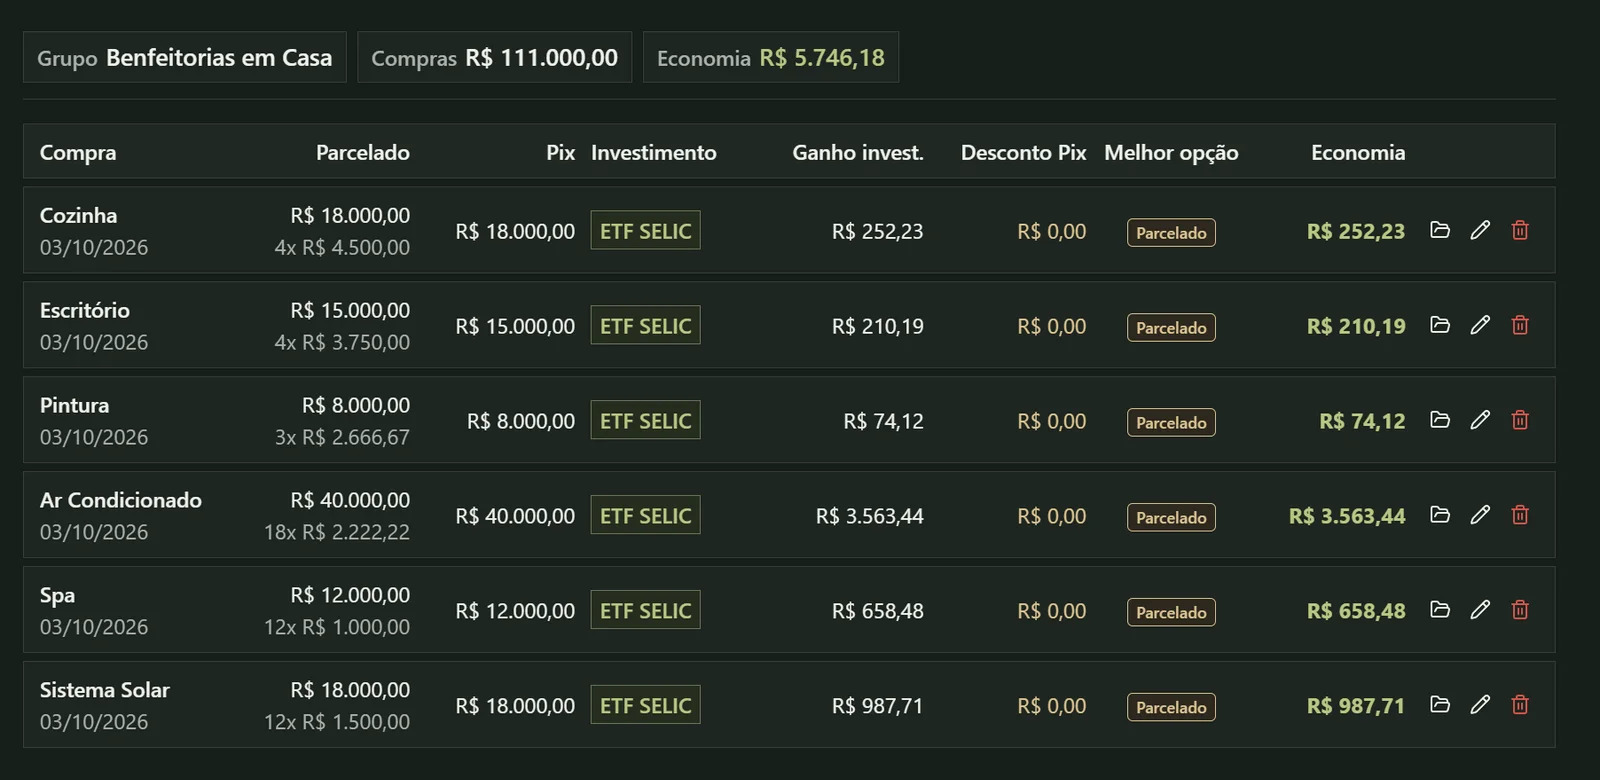
Olha só, por exemplo, na reforma que fizemos na nossa casa recentemente: gastamos, na prática, R$ 111 mil.
Na verdade, tínhamos um pouco mais, cerca de R$ 120 mil disponíveis.
Como esse valor precisava ser pago de alguma forma, observamos que o orçamento final ficou em R$ 111 mil e parcelamos tudo, da cozinha ao spa.
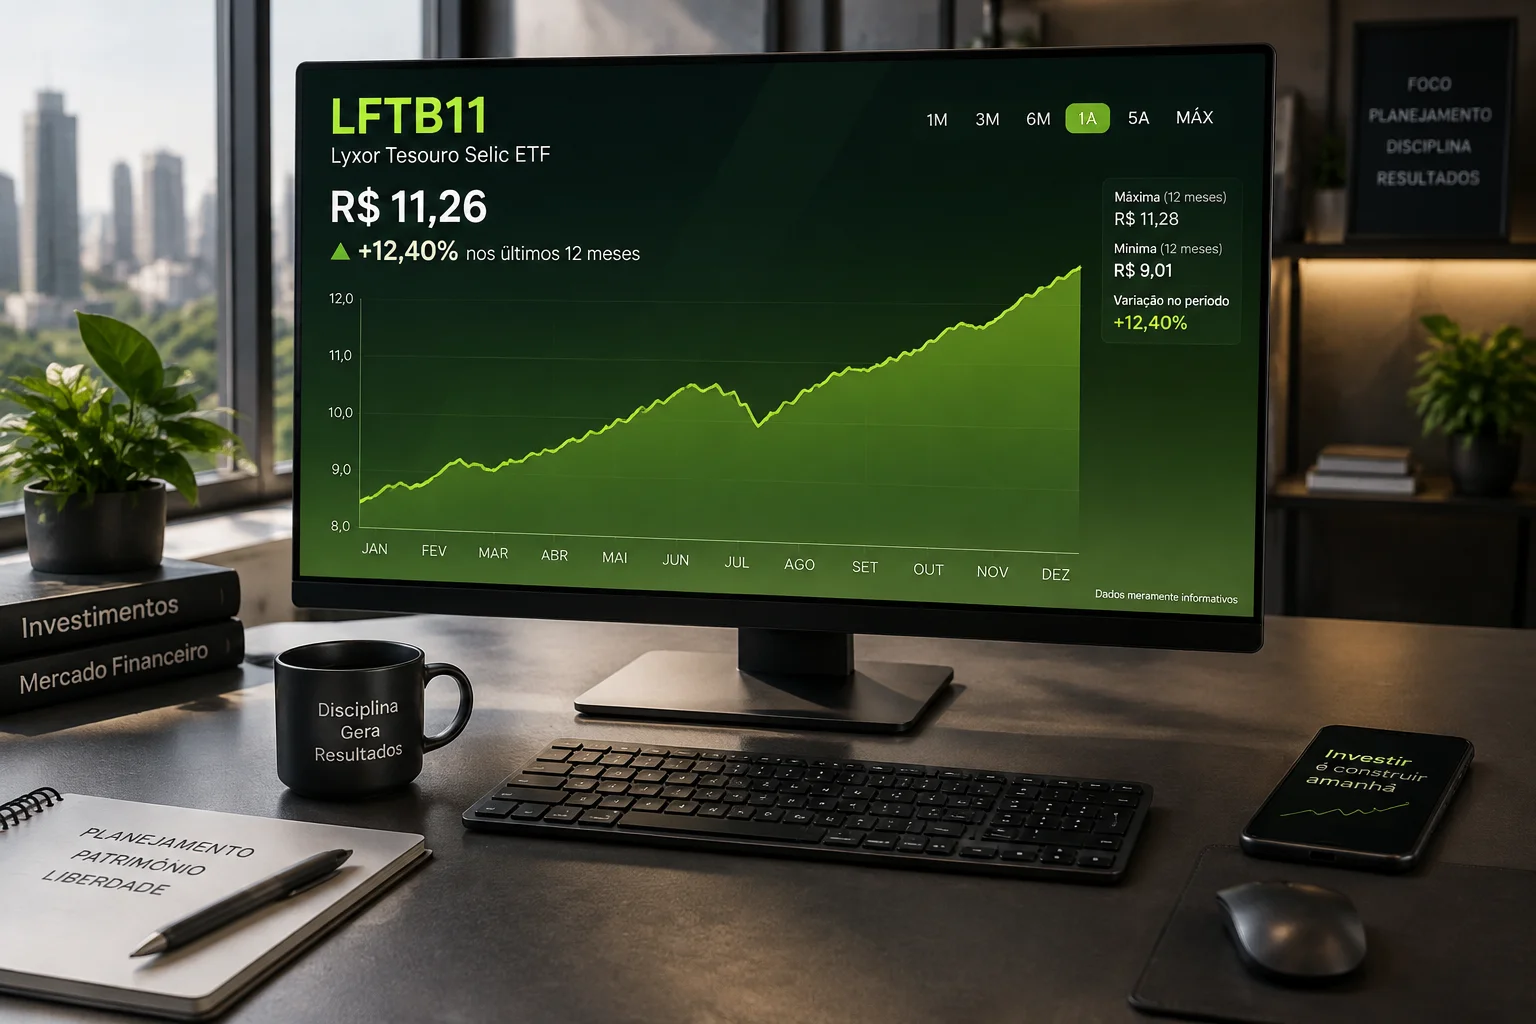
Com isso, conseguimos ainda ganhar R$ 5.746,18, considerando as taxas vigentes na época. Hoje, a simulação poderia ser um pouco menor ou maior, dependendo da taxa de juros atual no Brasil.
O investimento foi 100 % seguro, em um ETF de renda fixa que qualquer pessoa pode fazer de forma simples e rápida.
Quando o parcelado deixa de ser a melhor opção?
O parcelamento deixa de ser a melhor opção apenas quando o desconto supera uma barreira significativa em relação à taxa de de retorno do investimento.
Para isso, usamos o simulador do Dinheirar, que calcula de forma precisa este comparativo.
Boas práticas de planejamento financeiro para evitar juros com cartão de crédito
Ao parcelar compras, especialmente no cartão de crédito, é fundamental ficar atento aos custos que nem sempre são evidentes à primeira vista.
O risco de overbudget
Este risco ocorre quando o consumidor compra mais do que pode pagar, confiando excessivamente na capacidade de parcelar e esquecendo de considerar o fluxo de caixa futuro.
Por isso um bom planejamento financeiro é essencial.
Defina a taxa mínima de rendimento que aceito
O ideal é que você sempre simule o quanto realmente você ganharia de retorno com investimento comparado o pagamento à vista, para realmente decidir tomar a decisão de pagar à vista, principalmente no planejamento, antes de executar.
Reavalie periodicamente as taxas de retorno de investimento no Brasil
As taxas de retorno de investimentos no Brasil são historicamente atrativas, razão pela qual inclusive estrangeiros costumam aplicar seu dinheiro aqui.
Contudo, revise-as periodicamente antes de fazer uma nova compra.
Ou seja, o fato de ter sido vantajoso pagar parcelado em uma ou duas ocasiões, ou ao longo de alguns anos, não garante que sempre será.
O objetivo é que a taxa de retorno anual supere o desconto oferecido à vista.
Monte uma reserva de emergência
O Dinheirar faz isso muito bem de forma automática, analisando profundamente seus hábitos financeiros e o mapa de receitas e despesas futuros.